
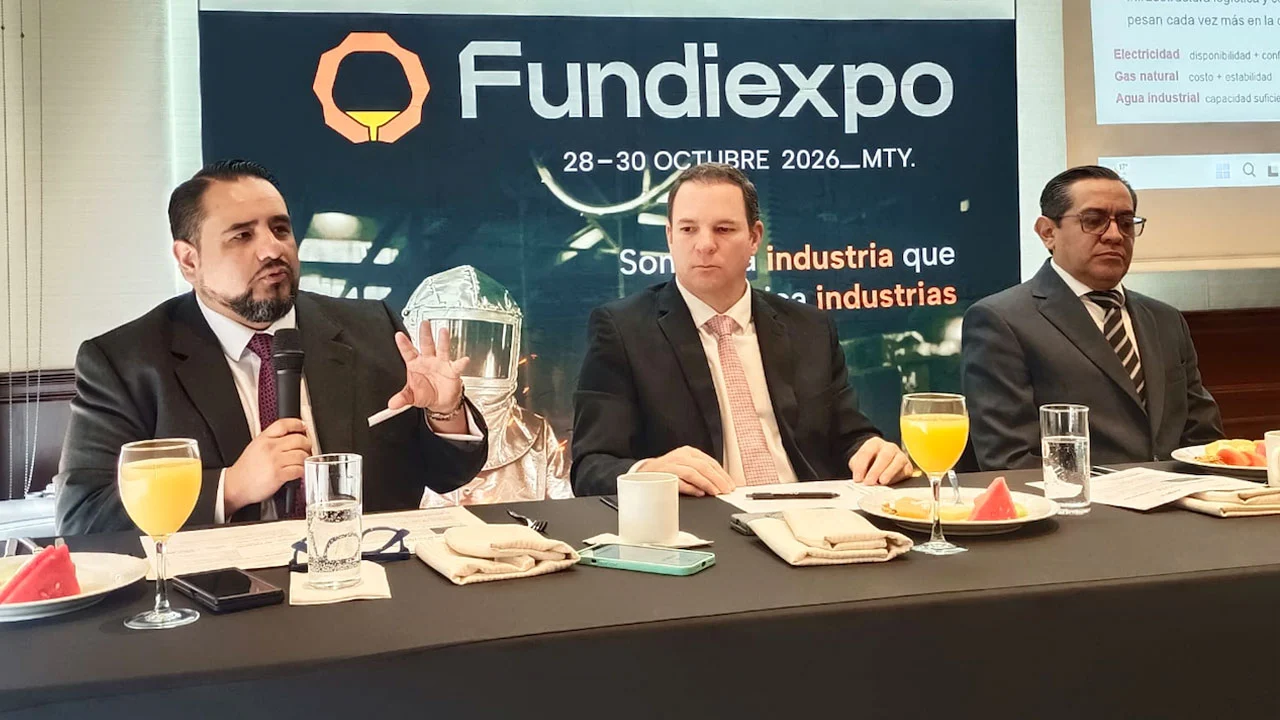
La industria mexicana de la fundición mantiene una posición entre los principales productores mundiales, aunque enfrenta restricciones relacionadas con talento técnico, infraestructura, digitalización y condiciones del comercio exterior. Estos factores marcarán parte de la discusión durante Fundiexpo 2026, que se realizará del 28 al 30 de octubre en Monterrey, Nuevo León.
El diagnóstico fue expuesto por Bruno Jaramillo, Director General de la Sociedad Mexicana de Fundidores, y Fernando Morales, Vicepresidente de Desarrollo de FA Foundry & Kanoff Machining y Presidente de la Sociedad Mexicana de Fundidores Región Norte, durante la presentación del 24 Congreso y Exposición Internacional de la Industria de la Fundición. En la parte de vinculación empresarial participó Antonio Cetina, Coordinador del Encuentro de Negocios de ADN de la Manufactura.
Más allá de la exposición comercial, las intervenciones permitieron identificar algunos de los factores que están definiendo la evolución del sector, desde la demanda de componentes para la industria automotriz hasta la incorporación de herramientas digitales y la necesidad de formar personal especializado.
La fundición como eslabón de múltiples cadenas manufactureras
México se ha mantenido durante más de dos décadas dentro de los diez principales países productores de fundición y, de acuerdo con Bruno Jaramillo, actualmente ocupa el séptimo lugar a nivel mundial. La posición está vinculada con el desarrollo acumulado de la industria manufacturera y, particularmente, con la presencia de cadenas automotrices y de autopartes.
El sector comprende procesos para producir piezas de metales ferrosos y no ferrosos. Entre los primeros se encuentran el hierro gris, hierro nodular, hierro blanco y acero, mientras que entre los no ferrosos destacan las aleaciones de aluminio, cobre y zinc. Su producción abastece a distintas ramas manufactureras, aunque la industria automotriz representa el principal mercado. Cabe destacar que, dentro de este rubro, el plástico en llantas y otros componentes inyectados también se ha consolidado como un material clave al sustituir a diversos componentes metálicos.
Bruno Jaramillo explicó que alrededor de 80% de las empresas de fundición están vinculadas con el sector automotriz. Esta relación ha impulsado cambios en los materiales utilizados. El aluminio, por ejemplo, ha ganado participación durante las últimas dos décadas debido a la búsqueda de menor peso en los vehículos, mientras que los materiales ferrosos mantienen aplicaciones en componentes estructurales y mecánicos.
La transformación de los vehículos abre nuevos requerimientos para la fundición. Entre ellos se encuentran carcasas, componentes eléctricos, piezas para suspensión y estructuras relacionadas con baterías. El crecimiento de la electromovilidad modifica la composición de algunos componentes, aunque no elimina la necesidad de procesos de fundición.
Otro cambio tecnológico se relaciona con la fundición a alta presión, conocida como HPDC por sus siglas en inglés. Bruno Jaramillo precisó que el desarrollo del megacasting y gigacasting permite integrar en piezas de mayor tamaño componentes que anteriormente se fabricaban por separado. Esta evolución modifica las exigencias de diseño, herramentales, procesos y control de calidad.
Digitalización: del monitoreo de procesos a la manufactura integrada
La transformación digital avanza a distintas velocidades dentro del sector. Las micro, pequeñas y medianas empresas se encuentran principalmente en etapas iniciales, con aplicaciones orientadas al monitoreo y control de procesos, mientras que los grandes corporativos desarrollan esquemas de integración más avanzados.
Bruno Jaramillo detalló que la digitalización puede comenzar desde la selección de la materia prima. En una fundición, el proceso parte del material de entrada y continúa por etapas como diseño, herramentales, moldes o modelos, fusión, enfriamiento, maquinado, empaque y logística.
La incorporación de sensores permite obtener información sobre características del material y detectar posibles contaminaciones antes de que avancen hacia etapas posteriores. En las empresas de mayor tamaño, el proceso puede integrarse con sistemas de producción y estrategias de suministro como just in time y proyectos de integración con proveedores.
El reto consiste en que la adopción tecnológica no ocurre de manera homogénea. Mientras las empresas pequeñas comienzan con herramientas para controlar procesos, las organizaciones de mayor escala avanzan hacia proyectos que involucran analítica, automatización, robótica e integración de información.
Fernando Morales planteó la transformación desde la perspectiva de la operación industrial. Su experiencia al frente de una empresa de fundición le permite observar que la incorporación tecnológica convive con procesos que todavía requieren conocimiento especializado y experiencia práctica.
También lee: Arturo Aguilar: Plásticos de Ingeniería transforman la industria del blindaje
Energía, agua e infraestructura condicionan la expansión
La disponibilidad de infraestructura aparece como otra de las restricciones señaladas por los representantes del sector. Electricidad, gas natural, agua y logística forman parte de las condiciones necesarias para mantener y ampliar la capacidad productiva.
Las fundiciones que utilizan hornos de inducción dependen de un suministro eléctrico estable, mientras que el gas natural mantiene aplicaciones en determinados procesos térmicos. La disponibilidad de agua adquiere relevancia particular en regiones industriales donde existen presiones asociadas con el crecimiento urbano y las condiciones climáticas.
En materia logística, la industria requiere carreteras, ferrocarriles y conexiones portuarias que permitan movilizar materias primas y productos terminados. La certeza en los procesos de autorización ambiental forma parte, asimismo, de las condiciones que las empresas consideran al evaluar nuevas inversiones.
Fernando Morales vinculó estas necesidades con la relación que la industria mantiene con las autoridades. Desde su perspectiva, el sector requiere infraestructura y condiciones que permitan sostener la actividad productiva y competir tanto en el mercado nacional como en los mercados de exportación.
Déficit de talento técnico: una restricción para la modernización
La disponibilidad de personal especializado constituye otro de los problemas señalados durante la presentación. Bruno Jaramillo estimó un déficit de entre 35 y 40% en talento calificado dentro del ámbito de la ingeniería, mientras que la mayor carencia se concentra en perfiles técnicos.
La dificultad no se limita a encontrar ingenieros. Los profesionales que llegan a una empresa precisan capacitación específica sobre los procesos de fundición, por lo que las propias compañías participan en su formación.
Fernando Morales expuso que la experiencia práctica resulta difícil de sustituir mediante la formación académica. Las plantas necesitan personal familiarizado con los materiales, equipos y condiciones particulares de la producción, de modo que una parte del aprendizaje ocurre directamente en el piso de fabricación.
La falta de instituciones educativas especializadas en metalurgia y fundición complica la incorporación de nuevas generaciones. Frente a ello, la Sociedad Mexicana de Fundidores y otras organizaciones del sector impulsan becas, actividades técnicas y espacios de acercamiento con estudiantes.
Fundiexpo se propone incorporar esa dimensión formativa mediante talleres, conferencias y visitas guiadas a fundiciones. Fernando Morales argumentó que estas actividades pretenden acercar a los estudiantes a una industria que, desde fuera, puede resultar poco atractiva frente a otros sectores manufactureros, pero que requiere conocimientos especializados y ofrece una amplia variedad de aplicaciones.
Reciclaje y desempeño ambiental como parte del proceso industrial
El reciclaje es una característica estructural de la fundición debido a la posibilidad de reincorporar metales y plásticos a nuevos ciclos productivos. Bruno Jaramillo destacó esta condición al hablar de los esfuerzos ambientales que realiza el sector y de la necesidad de continuar mejorando los sistemas de control de emisiones.
La actividad industrial requiere sistemas de captación de polvo y tratamiento de gases, entre otras medidas destinadas a controlar los impactos asociados con los procesos térmicos.
Fernando Morales retomó este punto al subrayar que la industria necesita continuar incorporando sistemas de control ambiental. Desde su perspectiva, el aprovechamiento de materiales metálicos mediante procesos de fundición forma parte de la recuperación de recursos que de otro modo permanecerían fuera de los ciclos productivos.
El desafío consiste en combinar ese potencial de recuperación con procesos industriales que cumplan las condiciones ambientales y técnicas prescritas en cada instalación.
Comercio exterior y exposición a cambios arancelarios
La orientación exportadora del sector hace que las condiciones del comercio internacional tengan efectos directos sobre las empresas. Estados Unidos figura como el principal mercado de consumo para la producción mexicana de fundición, por lo que cualquier modificación en las condiciones de acceso puede repercutir en las cadenas de suministro.
Durante la rueda de prensa, Fernando Morales manifestó que la incertidumbre asociada con los aranceles dificulta la planeación de las empresas. Su postura fue que la industria necesita mayor estabilidad para definir inversiones, producción y relaciones con sus clientes.
Bruno Jaramillo agregó que el impacto no es uniforme. La exposición depende del tipo de metal, producto y mercado al que atiende cada empresa. Desde la perspectiva de la asociación, el sector ha mantenido comunicación con autoridades económicas para aportar información sobre la actividad de las empresas de fundición y sus necesidades dentro de las negociaciones comerciales.
La relación con Estados Unidos mantiene especial relevancia por la integración de las cadenas manufactureras. En el caso de la fundición, los cambios en la producción automotriz y de autopartes pueden trasladarse hacia los proveedores de componentes metálicos.
También lee: Volkswagen invertirá 90 millones de euros en reciclaje automotriz
Vinculación empresarial para fortalecer la proveeduría
El encuentro de negocios de Fundiexpo 2026 busca conectar empresas proveedoras de fundición con compradores nacionales e internacionales. Antonio Cetina compartió que las reuniones tendrán una duración aproximada de 15 minutos y estarán orientadas a revisar capacidades, requerimientos, tecnología y posibilidades de suministro.
El objetivo no es cerrar necesariamente una operación durante la primera reunión. Antonio Cetina sostuvo que ese tiempo permite identificar coincidencias y conducir las conversaciones hacia encuentros posteriores en las instalaciones de las empresas.
La dinámica incluye compradores relacionados con vehículos ligeros y pesados, maquinaria y equipo industrial, metalmecánica, petróleo y gas, sector químico, naval, aeroespacial, minería, construcción, electrodomésticos, industria eléctrica, ferroviaria, bombas y válvulas, entre otros segmentos.
Una de las posibilidades asociadas con esta vinculación es la sustitución de importaciones. El contacto directo entre compradores y proveedores puede facilitar la identificación de capacidades nacionales que respondan a requerimientos actualmente cubiertos mediante productos provenientes del exterior.
Antonio Cetina informó que el encuentro proyecta superar los 20 millones de dólares registrados en ejercicios anteriores. El resultado, no obstante, dependerá de que las reuniones iniciales se conviertan posteriormente en procesos de evaluación, negociación y contratación.
Fundición mexicana: capacidad instalada frente a capacidades por desarrollar
El panorama presentado durante la preparación de Fundiexpo 2026 muestra una industria con una base productiva consolidada, pero con restricciones que pueden limitar su crecimiento.
La posición de México entre los principales productores mundiales se apoya en décadas de experiencia manufacturera, una cadena automotriz desarrollada y una amplia red de proveedores. Esa estructura convive con retos relacionados con infraestructura, formación técnica, digitalización y condiciones del comercio internacional.
Las diferencias entre empresas son relevantes. Las MiPyMES avanzan principalmente en la digitalización de procesos y control de producción, mientras que los grandes corporativos cuentan con mayores posibilidades para desarrollar proyectos de integración tecnológica y esquemas de suministro más complejos.
En ese escenario, el desarrollo de talento aparece como una condición transversal. La incorporación de tecnología no elimina la necesidad de conocimiento especializado en materiales, procesos y operación; modifica las competencias que demandan las plantas.
Fundiexpo 2026 reunirá esa discusión técnica con espacios de vinculación empresarial y capacitación. El encuentro se realizará en Monterrey, uno de los principales polos manufactureros del país, con participación de empresas y compradores de distintos mercados.
El reto para la industria mexicana de la fundición no se limita a conservar su posición productiva. La evolución de los vehículos, la automatización, las nuevas exigencias ambientales y la reorganización de las cadenas de suministro conllevan la necesidad de desarrollar capacidades que permitan responder a mercados cada vez más integrados.
Coordinador Editorial de Ambiente Plástico: Julio César Sánchez Espinoza. Periodista con más de 15 años de experiencia en la investigación y desarrollo de contenidos especializados para medios impresos y digitales en México y Latinoamérica.
IG: @imjucesar // LinkedIn @imjucesar
¡Mantente al día con lo más relevante de la Industria del Plástico!
Suscríbete al newsletter de Ambiente Plástico y recibe cada quince días en tu correo electrónico las noticias más importantes, actualizadas y útiles del sector. Infórmate y sigue las últimas tendencias con un solo clic: 👉 https://www.dopplerpages.com/revista-61DA2/newsletterAP