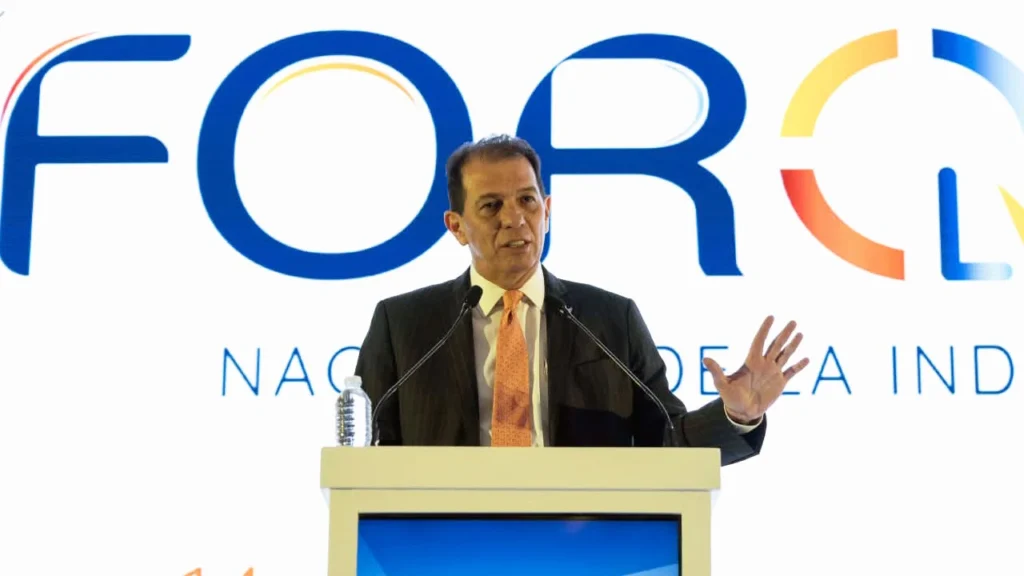
Las tensiones entre Estados Unidos y China, los conflictos internacionales y los cambios en las cadenas de suministro están modificando las condiciones de competencia para la industria química. En la primera sesión plenaria del LVIII Foro Nacional de la Industria Química, especialistas en economía, geopolítica y mercados petroquímicos examinaron cómo estos factores inciden en los costos de producción, las decisiones de inversión y las posibilidades de México para ampliar su participación en el comercio internacional.
Las intervenciones de Julio Ruiz, Head Economist for Mexico, Citi; Matías Gómez Léautaud, Senior Analyst en Eurasia Group, y Bill Hyde, Head of Global Olefins, Dow Jones, coincidieron en un escenario marcado por la incertidumbre comercial y los cambios en las prioridades de los principales bloques económicos. Para la industria química, las consecuencias abarcan desde los precios de la energía y las materias primas hasta la ubicación de las nuevas capacidades productivas.
Energía e incertidumbre económica presionan los mercados
Julio Ruiz abordó las perspectivas de la economía mundial y los efectos que las tensiones geopolíticas pueden tener sobre los precios, la inflación y las condiciones de financiamiento. Los conflictos internacionales, en particular los relacionados con Medio Oriente, introducen riesgos para el suministro energético y pueden trasladarse a otros sectores que dependen de combustibles y materias primas.
El encarecimiento de la energía repercute en los costos de producción y transporte. Sus efectos pueden extenderse a los fertilizantes y los productos agrícolas, con consecuencias para los precios de distintos bienes y para las decisiones de política monetaria.
También lee: ANIQ plantea cuatro prioridades para la industria química en México
Las tasas de interés son otro factor que debe observarse, ya que las presiones inflacionarias pueden dificultar una reducción del costo del financiamiento. En el caso de las empresas químicas, cuya operación requiere inversiones en instalaciones, equipos y capacidad productiva, las condiciones crediticias influyen en la evaluación de nuevos proyectos.
Julio Ruiz advirtió, sin embargo, que el panorama económico no debe leerse exclusivamente desde los riesgos. La inversión vinculada con la inteligencia artificial y la capacidad de adaptación de la economía mundial forman parte de los elementos que sostienen la actividad. Como resumió durante su intervención: “No todo son noticias negativas”.
En el caso de México, el comercio con Estados Unidos ofrece oportunidades ante los cambios en las relaciones comerciales y la reorganización de las cadenas de suministro. El país ha ganado participación en las importaciones estadounidenses, aunque ese avance no se ha reflejado de la misma manera en su relación comercial con China.
La posibilidad de aprovechar ese movimiento depende de las condiciones internas para producir y atraer inversiones. La cercanía con el mercado estadounidense es una ventaja geográfica, pero no sustituye la disponibilidad de insumos, infraestructura y condiciones económicas que hagan viable la instalación o ampliación de plantas industriales.
La rivalidad entre Estados Unidos y China mantiene abiertos los riesgos comerciales
Matías Gómez Léautaud centró su análisis en las decisiones de política exterior y comercial del gobierno estadounidense y en sus efectos sobre el equilibrio internacional. Los aranceles, las sanciones y el acceso a recursos considerados estratégicos se han incorporado a la competencia entre potencias, con consecuencias para las empresas que dependen de cadenas de suministro transfronterizas.
La relación entre Estados Unidos y China ocupa un lugar central en este escenario. Aunque en el corto plazo podría mantenerse cierta estabilidad, persiste el riesgo de que las tensiones aumenten. A las empresas, esta combinación dificulta anticipar las condiciones en las que operarán sus mercados y decidir dónde conviene producir, comprar insumos o invertir.
Matías Gómez Léautaud planteó que la evolución de esa relación debe analizarse junto con los conflictos en otras regiones. Las tensiones en Medio Oriente y la guerra en Ucrania añaden incertidumbre a los mercados de energía y fertilizantes, sectores cuyos precios pueden repercutir en numerosas actividades productivas.
Latinoamérica cuenta con recursos naturales que pueden adquirir mayor peso en las nuevas configuraciones comerciales. Sin embargo, la disponibilidad de materias primas no garantiza por sí misma que la región capture las oportunidades. La capacidad industrial, las condiciones para invertir y la estabilidad de las reglas comerciales influyen en la posibilidad de desarrollar actividades de mayor valor agregado.
En lo que respecta a México, la relación con Estados Unidos ofrece oportunidades, pero está acompañada de presiones comerciales y de seguridad. La posibilidad de atraer proyectos productivos depende de condiciones que den certidumbre a las empresas, junto con disciplina fiscal e infraestructura suficiente para respaldar el crecimiento industrial.
La reconfiguración del comercio mundial, por tanto, no supone un beneficio automático para todos los países. La ubicación de las nuevas inversiones dependerá de los costos, el acceso a los insumos, las condiciones regulatorias y la capacidad de responder a los cambios en las políticas de las principales economías.
La capacidad petroquímica y los costos definirán la competencia
Desde la perspectiva de los mercados petroquímicos, Bill Hyde analizó los cambios que enfrenta la industria ante el paso de cadenas de suministro organizadas a escala global hacia esquemas con mayor peso regional. La seguridad del abastecimiento y las decisiones arancelarias han ganado terreno en las decisiones empresariales, al lado de los costos y la disponibilidad de materias primas.
Este movimiento ocurre mientras la industria enfrenta una elevada capacidad de producción en algunos segmentos petroquímicos. Cuando la oferta supera la demanda, los precios y los márgenes de las empresas quedan bajo presión. En esas condiciones, contar con plantas de gran escala no garantiza rentabilidad: los costos de operación y el acceso competitivo a los insumos adquieren mayor peso.
Las diferencias regionales son determinantes para entender la competencia. Estados Unidos y Medio Oriente cuentan con ventajas de costos en ciertos productos, mientras que Europa enfrenta condiciones menos favorables. China, por su parte, continúa ampliando su capacidad petroquímica, lo que añade presión a un mercado en el que las decisiones de inversión deben considerar tanto la demanda como la oferta disponible.
En este panorama, México tiene una posición que combina oportunidades y limitaciones. Bill Hyde indicó que, bajo el escenario base expuesto en su intervención, el país seguiría siendo importador neto de materias primas petroquímicas básicas. La situación podría cambiar si logra contar con un suministro confiable de materias primas para alimentar su producción.
La disponibilidad de estos insumos incide directamente en la operación de las plantas y en la viabilidad de ampliar la capacidad nacional. Sin un abastecimiento constante y competitivo, las ventajas derivadas de la cercanía con Estados Unidos pueden resultar insuficientes para sostener nuevas inversiones frente a productores de otras regiones.
Al referirse a las posibilidades de México en la reconfiguración industrial, Bill Hyde reflexionó: «¿Quién podría ser el gran ganador? México podría desempeñar un papel importante en este escenario».
La posibilidad de ocupar esa posición depende de que las condiciones comerciales se acompañen de capacidades productivas. La demanda de Estados Unidos puede abrir espacio para proveedores mexicanos, pero la industria necesita resolver las limitaciones de suministro y mantener costos que le permitan competir con las instalaciones de otros mercados.
También lee: PLASTIMAGEN® MÉXICO 2026: Donde el futuro de la industria del plástico toma forma
México ante la reconfiguración industrial
Las tres intervenciones abordaron distintas dimensiones de una misma situación. La evolución de la economía mundial influye en las tasas, la inflación y el financiamiento; la competencia entre potencias modifica las reglas comerciales, y los cambios en los mercados petroquímicos afectan los márgenes y la ubicación de la producción.
A nivel nacional, el vínculo comercial con Estados Unidos y su ubicación geográfica ofrecen condiciones favorables, pero no bastan para asegurar una expansión industrial. En el sector químico, la disponibilidad de materias primas, la infraestructura y la certidumbre para invertir son factores que condicionan la posibilidad de sustituir importaciones, ampliar la producción nacional y atender la demanda externa.
El escenario descrito en el LVIII Foro Nacional de la Industria Química no anticipa un resultado único. La evolución de las tensiones internacionales, las decisiones comerciales y los costos de producción seguirá influyendo en las oportunidades de cada región. Por lo que se refiere a México, el margen de beneficio dependerá de su capacidad para convertir las ventajas de ubicación y acceso al mercado estadounidense en condiciones concretas para producir.
Coordinador Editorial de Ambiente Plástico: Julio César Sánchez Espinoza. Periodista con más de 15 años de experiencia en la investigación y desarrollo de contenidos especializados para medios impresos y digitales en México y Latinoamérica.
IG: @imjucesar // LinkedIn @imjucesar
¡Mantente al día con lo más relevante de la Industria del Plástico!
Suscríbete al newsletter de Ambiente Plástico y recibe cada quince días en tu correo electrónico las noticias más importantes, actualizadas y útiles del sector. Infórmate y sigue las últimas tendencias con un solo clic:👉 https://www.dopplerpages.com/revista-61DA2/newsletterAP